“বাংলাদেশ এখন ঋণ খেলাপীতে বিশ্ব চ্যাম্পিয়ন” গত ৩ সেপ্টেম্বর দেশের বিভিন্ন সংবাদমাধ্যমে এমন শিরোনামে প্রতিবেদন প্রকাশিত হয়। ২০২৬ সালের জুন শেষে বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণের হার বিশ্বের সর্বোচ্চ হওয়ার তথ্য সামনে আসার পর বিষয়টি নিয়ে সামাজিক যোগাযোগমাধ্যমে ব্যাপক আলোচনা ও সমালোচনা শুরু হয়।
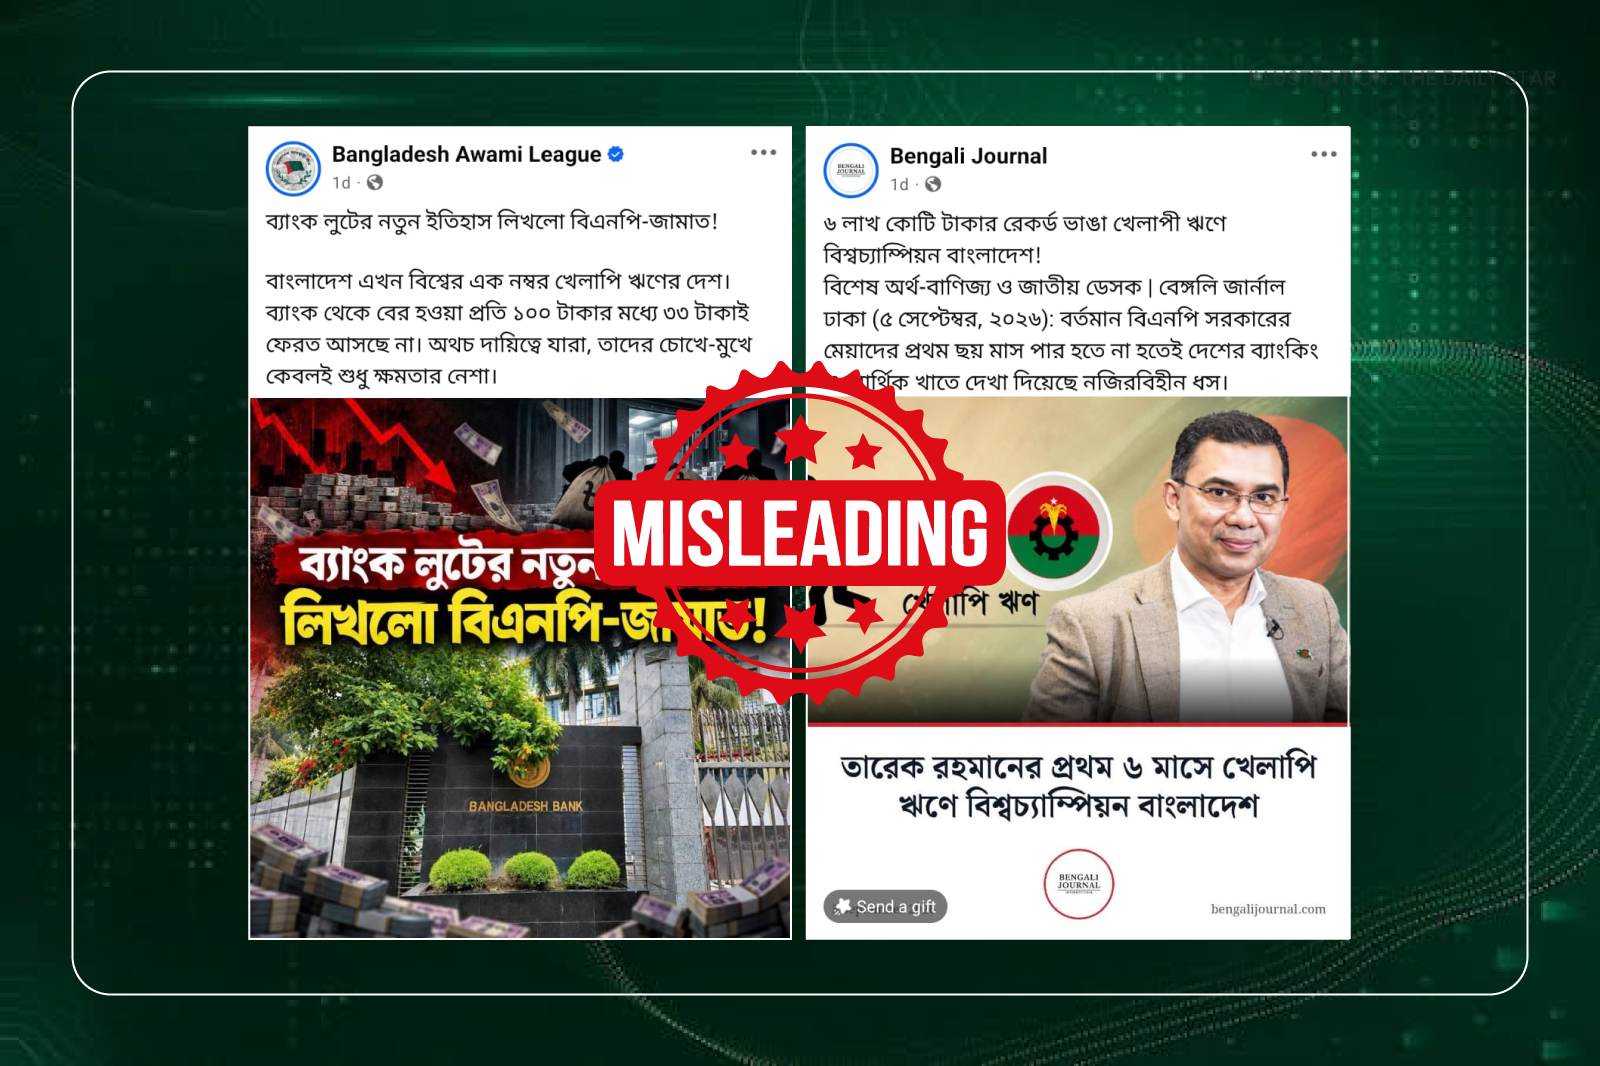
এর পরিপ্রেক্ষিতে ৫ সেপ্টেম্বর বাংলাদেশ আওয়ামী লীগের অফিসিয়াল ফেসবুক অ্যাকাউন্ট থেকে দেওয়া এক পোস্টে বলা হয়, “ব্যাংক লুটের নতুন ইতিহাস লিখলো বিএনপি-জামাত”। পোস্টটিতে বলা হয়, “বাংলাদেশ এখন বিশ্বের এক নম্বর খেলাপি ঋণের দেশ। ব্যাংক থেকে বের হওয়া প্রতি ১০০ টাকার মধ্যে ৩৩ টাকাই ফেরত আসছে না।”
পোস্টটিতে আরও বলা হয়, ২০২৬ সালের জুন শেষে খেলাপি ঋণ ৬ লাখ ৬ হাজার কোটি টাকা ছাড়িয়েছে এবং তিন মাসে তা প্রায় ১৮ হাজার কোটি টাকা বেড়েছে। একই পোস্টে ২০২৪ সালের জুনে খেলাপি ঋণ ২ লাখ ১১ হাজার কোটি টাকা ছিল উল্লেখ করে বর্তমান পরিস্থিতির জন্য বিএনপি নেতৃত্বাধীন সরকারকে দায়ী করা হয়।
একই সময়ে নিজেদের মিডিয়া হিসেবে পরিচয় দেওয়া ‘Bengali Journal’ এর এক প্রতিবেদনের শিরোনাম ছিল, “তারেক রহমানের প্রথম ৬ মাসে খেলাপি ঋণে বিশ্বচ্যাম্পিয়ন বাংলাদেশ”।
প্রতিবেদনে বলা হয়, “বর্তমান বিএনপি সরকারের মেয়াদের প্রথম ছয় মাস পার হতে না হতেই” দেশের ব্যাংকিং ও আর্থিক খাতে নজিরবিহীন ধস নেমেছে এবং ২০২৬ সালের জুন শেষে খেলাপি ঋণের পরিমাণে বাংলাদেশ যুদ্ধবিধ্বস্ত ইউক্রেনকে পেছনে ফেলে বিশ্বে শীর্ষে উঠে গেছে।
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে দেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এটি ব্যাংকগুলোর বিতরণ করা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংক খাতে বিতরণ করা প্রতি ১০০ টাকা ঋণের মধ্যে প্রায় ৩২ টাকা ৭৮ পয়সা খেলাপি হিসেবে শ্রেণীকৃত হয়েছে।
২০২৬ সালের মার্চ শেষে খেলাপি ঋণের পরিমাণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। ফলে মার্চ থেকে জুন, তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) Financial Soundness Indicators (FSI) ডেটাবেজে বিভিন্ন দেশের সর্বশেষ উপলভ্য তথ্য পাশাপাশি রাখলে বাংলাদেশের ৩২ দশমিক ৭৮ শতাংশ খেলাপি ঋণের হার বর্তমানে সর্বোচ্চ।
এরপর রয়েছে চাদ ৩১ দশমিক ৫১ শতাংশ, ইকুয়েটোরিয়াল গিনি ৩০ শতাংশ, আলজেরিয়া ২০ দশমিক ০৫ শতাংশ এবং ঘানা ১৮ দশমিক ১১ শতাংশ। এতদিন এই তুলনায় ইউক্রেনের হার সবচেয়ে বেশি ছিল; ২০২৩ সালে দেশটির খেলাপি ঋণের হার প্রায় ৩৭ থেকে ৩৯ শতাংশ ছিল।
বাংলাদেশের ব্যাংক খাতে ২০২৪ সালের জুন শেষে খেলাপি ঋণের পরিমাণ ছিল ২ লাখ ১১ হাজার ৩৯১ কোটি টাকা। ২০২৪ সালের ডিসেম্বর শেষে তা বেড়ে দাঁড়ায় ৩ লাখ ৪৫ হাজার ৭৬৪ কোটি টাকায়। এরপর ২০২৫ সালের সেপ্টেম্বরে খেলাপি ঋণ রেকর্ড ৬ লাখ ৪৪ হাজার ৫১৫ কোটি টাকায় পৌঁছায়। ২০২৬ সালের জুনে তা কিছুটা কমে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায় দাঁড়ায়।
খাতসংশ্লিষ্টরা বলছেন, দীর্ঘদিন ধরে আওয়ামী লীগ সরকারের আমলে ঋণ পুনঃতফসিল, বিশেষ ছাড় ও হিসাবগত কৌশলের মাধ্যমে বহু সমস্যাগ্রস্ত ঋণকে কাগজে-কলমে "নিয়মিত" দেখানো হতো। ২০২৪ সালের আগস্টে সরকার পতনের পর ব্যাংকগুলোর সম্পদের মান পর্যালোচনা এবং দেশি-বিদেশি প্রতিষ্ঠানের নিরীক্ষায় সেই আড়াল করা প্রকৃত চিত্র বের হতে শুরু করে।
এস আলম গ্রুপ, নাসা গ্রুপ, বেক্সিমকো ও সিকদার গ্রুপের মতো ক্ষমতাচ্যুত সরকার-ঘনিষ্ঠ ব্যবসায়িক প্রতিষ্ঠানের বিপুল ঋণ, যা বিতরণ হয়েছিল বছরের পর বছর ধরে, একে একে খেলাপিতে পরিণত হতে থাকে।
প্রথম আলোর এক প্রতিবেদনে সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) নির্বাহী পরিচালক ফাহমিদা খাতুনের বক্তব্য তুলে ধরা হয়। তিনি বলেন, খেলাপি ঋণের এই বৃদ্ধি হঠাৎ করে তৈরি হওয়া কোনো ঘটনা নয়; ব্যাংকগুলোর সম্পদের মান পর্যালোচনা এবং আগে আড়ালে থাকা সমস্যাগ্রস্ত ঋণ শনাক্ত হওয়ার ফলেও খেলাপি ঋণের পরিমাণ বেড়েছে।
সরকার পরিবর্তনের পর ব্যাংকগুলোর আর্থিক অবস্থা পর্যালোচনার বিষয়টিও খেলাপি ঋণের পরিসংখ্যান বৃদ্ধির সঙ্গে সম্পর্কিত। প্রথম আলোর প্রতিবেদনে বলা হয়েছে, রাজনৈতিক পটপরিবর্তনের পর অন্তর্বর্তী সরকার দায়িত্ব নেওয়ার সময় আর্থিক খাতের আগে আড়ালে থাকা তথ্য ও প্রকৃত চিত্র প্রকাশ পেতে শুরু করে এবং দেশি-বিদেশি নিরীক্ষা প্রতিষ্ঠান ব্যাংকগুলোর প্রকৃত অবস্থা পর্যালোচনা করে।
ব্যাংক খাতের সংকটের একটি বড় উদাহরণ পাঁচটি ইসলামী ব্যাংক। এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক ও ইউনিয়ন ব্যাংককে একীভূত করে একটি রাষ্ট্রীয় মালিকানাধীন শরিয়াহভিত্তিক ব্যাংকের সঙ্গে যুক্ত করার উদ্যোগ নেওয়া হয়েছে।
এসব ব্যাংকের বিতরণ করা ঋণের ৮০ শতাংশের বেশি খেলাপি হয়েছে। এক্সিম ব্যাংক ছাড়া অন্য চারটি ব্যাংকের পরিচালনা পর্ষদে এস আলম গ্রুপের প্রভাব ছিল।
তবে খেলাপি ঋণ কমানোর ক্ষেত্রে বর্তমান সরকারের নেওয়া নীতিগুলোর কার্যকারিতাও আলোচনায় এসেছে। খেলাপি ঋণ কমাতে অন্তর্বর্তী সরকার এবং পরবর্তীতে বিএনপি-নেতৃত্বাধীন সরকার সহজ শর্তে ঋণ পুনঃতফসিল, এককালীন এক্সিট নীতিসহ বিভিন্ন নীতিগত ব্যবস্থা নিয়েছে।
দ্য ডেইলি স্টারের এক প্রতিবেদনে বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খানের বক্তব্য তুলে ধরা হয়। তাঁর ভাষ্য, অনেক ঋণগ্রহীতার প্রয়োজনীয় ডাউন পেমেন্ট দেওয়ার সামর্থ্য নেই। ফলে পুনঃতফসিল বাস্তবায়ন করা যাচ্ছে না। একই সঙ্গে অনিষ্পন্ন ঋণের সুদ জমতে থাকায় খেলাপি ঋণের পরিমাণও বাড়ছে।
একই প্রতিবেদনে সাবেক বিশ্বব্যাংক অর্থনীতিবিদ জাহিদ হোসেন বলেন, একই ঋণগ্রহীতা ও খেলাপিদের বারবার ছাড় দেওয়ার ফলে বাজারে এমন প্রত্যাশা তৈরি হয়েছে যে ভবিষ্যতেও ঋণের সময় বাড়ানো হতে পারে বা ডাউন পেমেন্ট ছাড়াই সুবিধা পাওয়া যেতে পারে। তাঁর মতে, খেলাপি ঋণের হার প্রায় ৩২ শতাংশে পৌঁছানোর পরও নিয়ন্ত্রক ছাড় পরিস্থিতিকে আরও জটিল করতে পারে এবং কর্তৃপক্ষকে বারবার ছাড় না দেওয়ার বিষয়ে স্পষ্ট বার্তা দিতে হবে।
আইএমএফও সতর্ক করেছে, কঠোর ঋণ শ্রেণীকরণ নীতি এবং সম্পদের মান পর্যালোচনার ফলে সামনে আরও খেলাপি ঋণ প্রকাশ পেতে পারে।
অর্থাৎ, ২০২৬ সালের জুন শেষে বাংলাদেশের খেলাপি ঋণের হার বিশ্বের সর্বোচ্চ, এই তথ্যটি সঠিক। তবে এই পরিসংখ্যানকে বর্তমান বিএনপি সরকারের ছয় মাসে সৃষ্ট সংকট হিসেবে দেখানো বিভ্রান্তিকর। কারণ খেলাপি ঋণ ২০২৪ ও ২০২৫ সালেই দ্রুত বেড়েছে এবং ২০২৫ সালের সেপ্টেম্বরেই তা ৬ লাখ ৪৪ হাজার ৫১৫ কোটি টাকায় পৌঁছেছিল। বর্তমান পরিসংখ্যানে আগের বছরগুলোতে বিতরণ করা ঋণও রয়েছে, যার একটি বড় অংশ পরবর্তী সময়ে খেলাপি হিসেবে শ্রেণীকরণ হয়েছে।
তাই আওয়ামী লীগের পোস্টে বর্তমান খেলাপি ঋণকে “বিএনপি-জামায়াতের” ব্যাংক লুটের ফল হিসেবে উপস্থাপন করা তথ্যসম্মত নয়। একইভাবে ‘Bengali Journal’ এর “তারেক রহমানের প্রথম ৬ মাসে খেলাপি ঋণে বিশ্বচ্যাম্পিয়ন বাংলাদেশ” শিরোনামও সময়রেখাকে বিভ্রান্তিকরভাবে উপস্থাপন করছে। বিশ্বে সর্বোচ্চ খেলাপি ঋণের হার, এটি জুন ২০২৬ এর তথ্য। কিন্তু এই খেলাপি ঋণ বর্তমান সরকারের প্রথম ছয় মাসে সৃষ্টি হয়নি।